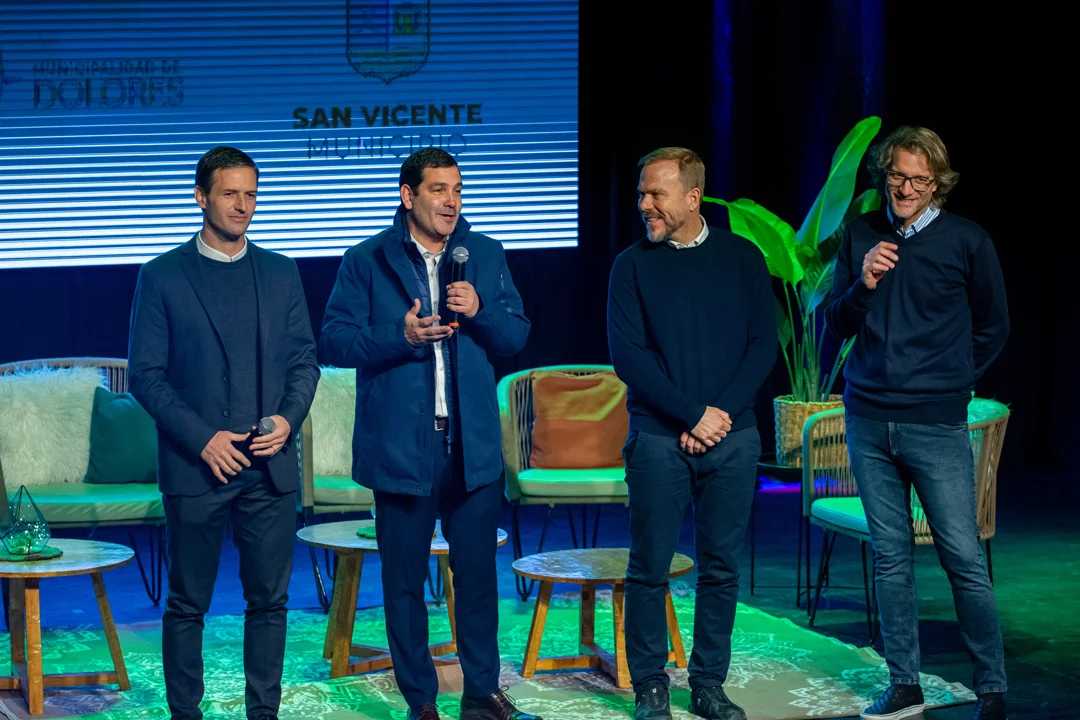
Canning fue escenario de una jornada que reunió en un mismo espacio a Canning Valley, Inspiración Set y 3P, tres propuestas que confluyeron en una experiencia pensada para vincular capacitación, networking, negocios e inversión.
 Espacio&Confort

Para evaluar una inversión también necesitamos saber cuánto tiempo demanda obtener esa ganancia y cuántas veces podemos repetir el proceso.
Por eso, cuando converso con mis clientes, propongo una fórmula conceptual que resume la estrategia:
Rentabilidad = margen + rotación.
El margen es la ganancia que obtenemos en cada operación. La rotación es la cantidad de veces que podemos comprar, vender y volver a invertir ese capital en un período determinado. Ambos factores trabajan juntos: importa cuánto ganamos, pero también con qué frecuencia podemos volver a ganar.
En términos financieros, ese signo “más” representa la combinación de dos motores, no una suma literal de porcentajes. Cuando reinvertimos el capital y las ganancias, el efecto se calcula mediante capitalización compuesta:
Rentabilidad acumulada = (1 + rendimiento neto por operación)ⁿ − 1
Aquí, “n” es la cantidad de operaciones sucesivas completadas. Si los rendimientos varían, se multiplican los factores de cada operación: (1 + r₁) × (1 + r₂) × … × (1 + rₙ) − 1.
Un mismo margen, resultados diferentes
Supongamos un capital inicial de US$ 100.000 y una ganancia neta del 10% sobre el capital invertido en cada operación. Al reinvertir la totalidad del dinero, la evolución sería:
| OPERACIONES COMPLETADAS | CAPITAL FINAL | RENTABILIDAD ACUMULADA |
| Una | US$ 110.000 | 10% |
| Dos | US$ 121.000 | 21% |
| Tres | US$ 133.100 | 33,1% |
| Cuatro | US$ 146.410 | 46,41% |
| Cinco | US$ 161.051 | 61,05% |
Si lográramos completar tres, cuatro o cinco operaciones en dos años, esos serían los resultados acumulados para ese período. El margen de cada operación sería idéntico; lo que cambiaría sería la rotación y, con ella, el crecimiento del patrimonio.
El ejemplo supone que cada operación deja un 10% después de todos los gastos e impuestos, que se reinvierten íntegramente las ganancias y que existen oportunidades para repetir el proceso. Es una ilustración financiera, no una proyección de resultados asegurados.
Esta distinción permite entender por qué una operación con un margen elevado no siempre es la más rentable. Ganar un 20% en dos años puede resultar menos conveniente que completar, durante ese mismo plazo, tres operaciones sucesivas con un rendimiento neto del 10% cada una: en el segundo caso, la ganancia acumulada sería del 33,1%.
Pozo versus Flipping
En la compra en pozo, la estrategia consiste en ingresar en una etapa inicial, vender cuando el avance de obra haya generado una valorización y reinvertir en otro proyecto, siempre que el contrato permita la cesión. En el flipping, se compra una propiedad a un precio atractivo, se agrega valor —por ejemplo, mediante una remodelación— y se vende para iniciar otra operación. En ambos casos, el objetivo es combinar margen y rotación: obtener una ganancia neta y volver a poner ese capital a trabajar.
El patrimonio frente al contexto argentino
Esta mirada cobra relevancia cuando los hogares necesitan que su patrimonio contribuya a generar ingresos. La recomposición de gastos como electricidad, gas, educación y salud lleva a muchas familias a revisar no solo su presupuesto, sino también el uso de su capital.
Al mismo tiempo, el rezago relativo de determinadas propiedades frente a otros precios de la economía puede ofrecer oportunidades de entrada. Mi visión es que esa diferencia merece atención, especialmente donde el valor de compra resulta atractivo frente al costo de reposición. No implica una suba automática: la recuperación dependerá de la demanda, el financiamiento y las características de cada inmueble.
A partir de allí aparecen dos estrategias que pueden complementarse. Una consiste en comprar y vender, combinando margen y rotación para aumentar el capital. La otra busca conservar el inmueble y obtener una renta mensual.
En un escenario de estabilidad cambiaria, un alquiler en pesos puede ofrecer un ingreso interesante medido en dólares. Esa equivalencia depende de la evolución del tipo de cambio y debe evaluarse descontando gastos, mantenimiento y períodos sin ocupación.
Por eso, no se trata de recomendar que todos vendan ni que todos conserven. Se trata de identificar qué necesita cada inversor: ingresos hoy, crecimiento patrimonial o una combinación de ambos.
Invertir también es administrar el tiempo
Una de las preguntas que más trabajo con mis clientes es qué puede hacer su capital después de cada operación. Una buena inversión no termina necesariamente en una venta exitosa: puede ser el primer paso de una secuencia de reinversiones.
Esa es la idea detrás de rentabilidad = margen + rotación. El margen aporta la ganancia de cada negocio; la rotación permite repetirlo; y la reinversión hace que las ganancias anteriores también comiencen a producir.
En Real Estate, comprar bien es fundamental. Administrar el tiempo del capital es lo que permite transformar una oportunidad aislada en una estrategia de crecimiento patrimonial.•
Por Germán Pacchioni | Especialista en inmuebles de inversión